
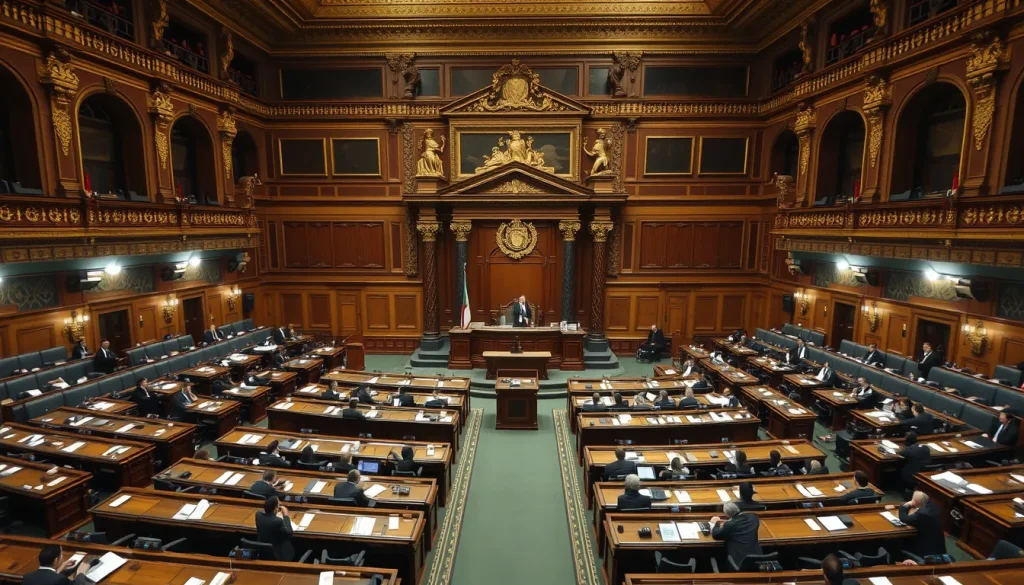
Trois semaines d’amendements, 458 voix contre, aucune pour. Le 4 novembre au soir, l’Assemblée nationale n’a pas seulement bloqué le budget 2027 : elle a effacé son contenu. Tout ce que vos directions fiscales annotaient depuis la mi-octobre a disparu du texte en un seul scrutin.
Le rejet porte sur la partie recettes du projet de loi de finances. Sa mécanique est sans appel : faute de volet recettes adopté, les députés ne pouvaient plus examiner le volet dépenses, et le texte transmis au Sénat est la version initiale du gouvernement. Pas la version amendée par l’Assemblée. Les sénateurs ouvrent la discussion le 20 novembre, jusqu’au 8 décembre, pour un vote solennel prévu le 9 décembre.
Trois dossiers qui concernaient directement les dirigeants
L’extension de la taxe sur les holdings patrimoniales à la trésorerie et aux placements financiers, au taux de 2 %, votée contre l’avis du gouvernement sur un amendement de Jean-Paul Mattei : tombée. La suppression de l’article abaissant de 4 439 à 3 000 euros le plafond de l’abattement de 10 % sur les pensions, acquise le 15 octobre : tombée, ce qui signifie que l’abaissement redevient le point de départ du débat sénatorial. Le rétablissement du crédit d’impôt recherche pour les « jeunes docteurs » : tombé également.
Le mouvement joue dans les deux sens. Les prélèvements nouveaux ont disparu, mais les protections obtenues aussi. Aucune mesure votée pendant ces trois semaines ne peut être considérée comme acquise.
Pourquoi un vote unanime n’est pas un consensus
L’unanimité est ici un accident arithmétique, pas un accord politique. Les groupes ont voté contre pour des raisons opposées, et le gouvernement lui-même ne défendait plus le texte sorti des débats : selon David Amiel, ministre de l’Action et des Comptes publics, la version amendée portait le déficit public à 5,9 % du produit intérieur brut, contre 5 % visés dans le projet initial. Matignon renvoie désormais le temps du compromis à l’après-Sénat.
La nuance compte : « repartir de zéro » ne veut pas dire que les mesures sont mortes. Elles peuvent revenir par le Sénat, où la rapporteure générale de la commission des finances, Christine Lavarde, juge déjà les hypothèses économiques du gouvernement imprudentes, puis par le compromis de décembre ou une nouvelle lecture. Ce qui a été perdu, c’est l’information, pas le sujet.
Ce que les dirigeants doivent en retenir
Le calendrier, lui, n’a pas bougé. Le délai constitutionnel de soixante-dix jours court depuis le 9 octobre et expire le 17 décembre à minuit. Le gouvernement conserve plusieurs issues : un compromis après la lecture sénatoriale, l’article 49.3, une loi spéciale autorisant la perception des impôts, ou des ordonnances budgétaires si le Parlement ne s’est pas définitivement prononcé dans le délai.
Conséquence pratique pour un COMEX : toute décision de fin d’année calée sur un amendement d’octobre repose sur un texte qui n’existe plus. Arbitrages de dividendes, remontées de trésorerie dans une holding, provisions liées au crédit d’impôt recherche : la bonne hypothèse de travail redevient le projet initial du gouvernement, avec une incertitude ouverte jusqu’à la mi-décembre.
Combien de vos arbitrages de novembre ont été construits sur une mesure qui a cessé d’exister le 4 novembre ?