
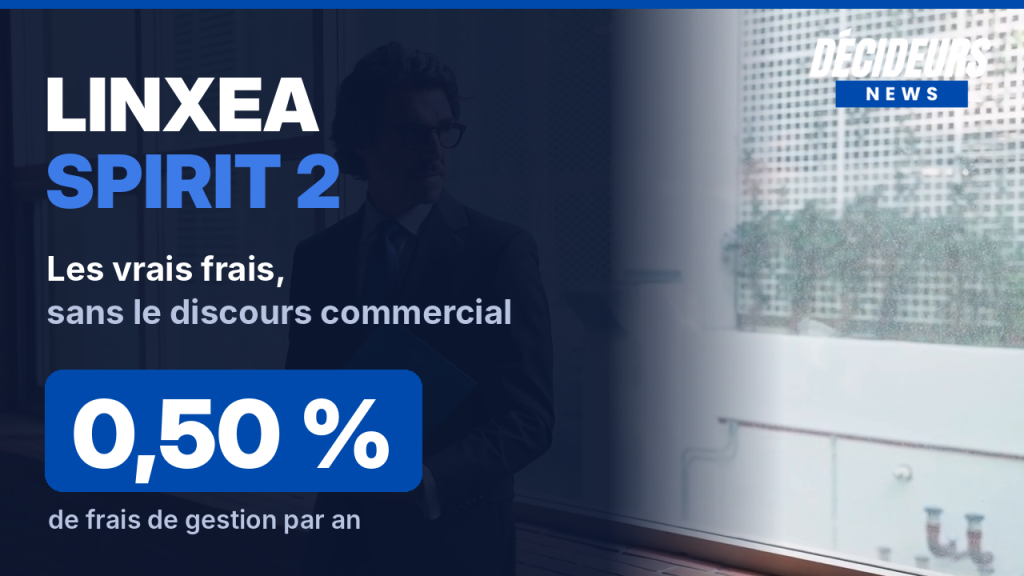
Linxea Spirit 2 est l’un des contrats d’assurance-vie en ligne les moins chargés en frais du marché français : zéro frais d’entrée, zéro frais d’arbitrage en ligne et 0,50 % de frais de gestion annuels sur les unités de compte, contre 0,9 % en moyenne selon le comparatif publié par Linxea. Pour un dirigeant qui place une trésorerie personnelle sur dix ou quinze ans, cet écart pèse davantage que la performance affichée une année donnée. Reste à savoir ce que le contrat offre en face, et ce qu’il ne fait pas.
Transparence. Cet article contient un lien partenaire. Si vous souscrivez après l’avoir utilisé, Décideurs News perçoit une commission, sans surcoût pour vous. Cela ne modifie ni notre analyse ni les chiffres cités, tous vérifiables sur les sources listées en fin d’article.

Qu’est-ce que Linxea Spirit 2, et qui assure réellement le contrat ?
Linxea Spirit 2 est un contrat d’assurance-vie individuel multisupports, distribué par le courtier en ligne Linxea. L’assureur, celui qui porte l’engagement, est Spirica, filiale à 100 % de Crédit Agricole Assurances.
Cette distinction compte. Le courtier gère la relation commerciale et l’interface, l’assureur détient les actifs et garantit le fonds en euros. Autrement dit, votre épargne n’est pas adossée à une jeune société de courtage mais à l’un des premiers assureurs français.
Linxea annonce près de 150 000 clients. Le courtier affiche 4,7 sur 5 sur Trustpilot, avec des réponses publiées sous quelques jours à la quasi-totalité des avis, ce qui est un indicateur de service client plus parlant que la note elle-même.
Les frais de Linxea Spirit 2 sont-ils vraiment les plus bas du marché ?
Ils sont parmi les plus bas, sans être les plus bas dans l’absolu. Voici ce qu’affiche la grille tarifaire officielle :
| Poste de frais | Linxea Spirit 2 | Moyenne du marché |
|---|---|---|
| Frais sur versement | 0 % | 3 % |
| Arbitrage en ligne | 0 % | 1 % |
| Gestion du fonds en euros | 2 % maximum par an | 0,75 % |
| Gestion des unités de compte | 0,50 % par an | 0,9 % |
| Transactions ETF | 0,06 % | variable |
Les frais d’entrée, de dossier, d’option de gestion et de sortie sont également à zéro, hors SCPI, SCI, ETF, FCPR et actions, pour lesquels d’autres frais peuvent s’appliquer.
Sur les unités de compte, 0,40 point d’écart annuel peut sembler anecdotique. Sur 100 000 euros placés quinze ans à performance équivalente, cet écart représente plusieurs milliers d’euros. C’est le seul paramètre d’un contrat que vous maîtrisez entièrement à la souscription, contrairement au rendement.
Deux concurrents font légèrement mieux sur les unités de compte, Lucya Cardif et Louve Infinity, comme le relève Finance Héros. Le titre de contrat le moins cher du marché mérite donc d’être nuancé.
Quels supports sont accessibles dans le contrat ?
Plus de 1 100 supports, ce qui place Spirit 2 dans le haut du panier des contrats en ligne. Le détail publié par Finance Héros fait état de 207 ETF, 407 actions individuelles et 13 fonds de private equity.
Quatre familles intéressent particulièrement un chef d’entreprise :
- Les ETF, pour une exposition large aux marchés actions à coût réduit, avec 0,06 % de frais de transaction.
- Les actions en direct, dont les valeurs du CAC 40, logeables dans l’enveloppe fiscale de l’assurance-vie.
- L’immobilier papier, avec une particularité : 100 % des loyers des SCPI sont reversés, sans délai de jouissance, là où de nombreux contrats n’en reversent que 85 %.
- Le private equity, accessible dès 1 000 euros, pour la part de patrimoine que vous acceptez d’immobiliser.
Quel rendement le fonds en euros a-t-il servi en 2025 ?
Le contrat propose deux fonds en euros, dont les performances 2025 publiées par Linxea sont :
- Nouvelle Génération : 3,08 % net, accessible jusqu’à 100 % du contrat.
- Objectif Climat : 3,26 % net, accessible par versement libre ou programmé uniquement, pas par arbitrage.
Les deux sont garantis en capital à hauteur de 98 %. Ce risque résiduel de 2 % est la contrepartie d’une gestion plus dynamique, et donc d’un rendement supérieur à la moyenne du marché, que Linxea situe à 2,6 % pour 2025. Les performances passées ne préjugent pas des performances futures.
Quels sont les points faibles de Linxea Spirit 2 ?
Aucun contrat n’est sans défaut, et ceux-ci sont documentés, principalement par Finance Héros qui détient lui-même le contrat :
- La gestion pilotée OTEA Capital repose sur des OPCVM et ressort chère au regard des alternatives en ETF.
- Le private equity supporte une pénalité de 5 % en cas de rachat avant cinq ans.
- Les rachats d’actions en direct imposent un minimum de 1 000 euros par ligne.
- Le catalogue SCPI s’est resserré : Iroko Zen n’accepte plus de versements volontaires via le contrat depuis mai 2026, et Mistral Sélection a été retiré.
- L’interface de l’assureur Spirica, utilisée pour certaines opérations, reste datée.
Ces limites ne disqualifient pas le contrat. Elles dessinent son profil : un outil de gestion libre, pas un service d’accompagnement patrimonial.
Pourquoi ce contrat intéresse-t-il particulièrement les dirigeants ?
Parce qu’un chef d’entreprise applique rarement à son épargne personnelle la rigueur qu’il impose à ses comptes d’exploitation. Trois usages reviennent :
Placer les dividendes. Une fois l’impôt acquitté, la trésorerie personnelle dort souvent sur un compte courant ou un livret saturé. L’assurance-vie permet de l’exposer progressivement, en gardant la main.
Préparer la cession. L’assurance-vie reste l’enveloppe de référence pour organiser la transmission, avec un abattement par bénéficiaire sur les versements effectués avant 70 ans.
Sortir avec une fiscalité allégée. Après huit ans de détention, les rachats bénéficient d’un abattement annuel sur les gains, ce qui en fait un complément de revenu plus efficace qu’un compte-titres ordinaire.
Comment ouvrir un contrat, et quelle est l’offre en cours ?
La souscription est entièrement en ligne, à partir de 500 euros de versement initial, puis 100 euros pour les versements libres ou programmés. Trois modes de gestion coexistent : libre, pilotée et mixte.
Linxea affiche actuellement 200 euros offerts à l’ouverture, sous conditions, ainsi qu’un bonus allant jusqu’à 1,80 % net sur le taux de participation 2027 et 2028 du fonds Nouvelle Génération pour un versement d’au moins 100 000 euros. Ce bonus est indicatif et non garanti. Vérifiez les conditions en vigueur sur la page du contrat, les offres évoluent.
Faut-il choisir Linxea Spirit 2 ? Notre avis
Oui, si vous voulez une enveloppe peu chargée en frais, un large choix de supports et la possibilité de construire votre allocation vous-même, sans y consacrer vos soirées. C’est le profil d’un dirigeant qui sait ce qu’il veut et qui n’a pas besoin qu’on lui tienne la main.
Non, si vous attendez un conseiller dédié en face-à-face, un accompagnement patrimonial global, ou si vous ciblez des SCPI précises qui ont quitté le catalogue. Dans ce cas, un contrat distribué par un conseiller en gestion de patrimoine indépendant répondra mieux à votre besoin, à un coût supérieur assumé.
Questions fréquentes
Linxea Spirit 2 est-il risqué ? Le fonds en euros est garanti à 98 % du capital. Les unités de compte, elles, ne sont pas garanties et peuvent baisser. Le niveau de risque dépend donc entièrement de votre répartition.
Quel est le montant minimum pour ouvrir un contrat ? 500 euros au versement initial, puis 100 euros pour les versements suivants.
Peut-on investir 100 % en fonds en euros ? Oui, jusqu’à 5 millions d’euros sur les fonds Nouvelle Génération et Objectif Climat, sans obligation d’investir une part minimale en unités de compte.
Quelle différence avec Linxea Avenir 2 ? Avenir 2 impose une part minimale d’unités de compte plus élevée et affiche une orientation responsable. Spirit 2 laisse davantage de liberté d’allocation et donne accès aux actions en direct.
Au bout de combien de temps l’assurance-vie devient-elle intéressante fiscalement ? Huit ans de détention ouvrent droit à un abattement annuel sur les gains lors des rachats. Le contrat prend date dès le premier versement, ce qui justifie d’ouvrir tôt, même avec un montant modeste.
Sources Page officielle du contrat, Linxea, consultée le 20 octobre 2026 : https://www.linxea.com/assurance-vie/linxea-spirit-2/ Avis Linxea Spirit 2, Finance Héros, mis à jour le 14 octobre 2026 : https://finance-heros.fr/avis-assurance-vie/linxea-spirit-2/ Avis clients, Trustpilot : https://fr.trustpilot.com/review/linxea.com
Avertissement Cet article a une vocation informative. Il ne constitue pas un conseil en investissement personnalisé. Les montants investis sur les unités de compte ne sont pas garantis et sont soumis aux fluctuations des marchés financiers, à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures. Avant toute souscription, prenez connaissance des conditions générales du contrat et, le cas échéant, consultez un professionnel.